
okeviral.com - Peta tekanan ekonomi global 2026-2030 mulai terbaca lebih jelas. Bukan reruntuhan sistemik ala 1998, melainkan kombinasi perlambatan, biaya hidup keras, dan gejolak pasar yang datang bergantian. IMF, World Bank, Fitch, S&P, dan OECD menempatkan Indonesia pada kisaran pertumbuhan 4,9-5,2 persen. Angka itu tetap positif. Masalahnya, target pemerintah 5,4-6 persen jangka dekat dan 8 persen menengah terasa jauh dari jangkauan tanpa lompatan produktivitas. Di sinilah frasa Krisis Ekonomi 2026 sampai 2030: Ancaman dan Prediksi Ekonomi Dunia bukan ramalan kiamat, tetapi peringatan dini soal kualitas pertumbuhan yang makin tipis.
Momentum Semester I dan Bayangan Semester II
Sepanjang 2026, ekonomi Indonesia masih punya tenaga. Semester I tumbuh sekitar 5,4 persen, ditopang konsumsi rumah tangga dan belanja pemerintah. Memasuki semester II, dukungan fiskal mereda. Ekspor neto juga menghadapi tekanan. Fitch memproyeksikan 2027-2028 sekitar 4,9 persen; World Bank bertahan 5,2 persen; S&P melihat tren turun bertahap ke 4,8 persen pada 2029. Proyeksi dunia versi IMF bergerak dari 3,1 persen pada 2026 ke 3,4 persen pada 2027. Indonesia relatif lebih baik, tetapi sangat terbuka terhadap guncangan eksternal.
| Tahun | Proyeksi utama | Catatan redaksi |
|---|---|---|
| 2026 | IMF 5,1%; World Bank/OECD/ADB 5,2%; Fitch 5,2% | Semester I kuat 5,4%, semester II melambat |
| 2027-2028 | Fitch 4,9%; World Bank 5,2% | Tren potensial naik tipis, tetap di bawah target |
| 2029 | S&P sekitar 4,8% | Tekanan struktural belum selesai |
Empat Guncangan yang Saling Mengunci
Ancaman terbesar datang dari empat pintu yang saling mengunci. Harga energi tinggi akibat konflik Timur Tengah dan risiko Selat Hormuz membebani subsidi serta fiskal. Perang dagang, kebijakan Amerika Serikat, dan volatilitas pasar keuangan global memperbesar risiko capital outflow. Penguatan dolar AS menambah tekanan. Defisit transaksi berjalan diproyeksikan melebar hingga 2,49 persen PDB pada 2026. Cadangan devisa diperkirakan turun ke 141-147 miliar dolar AS. Rupiah sudah berada di kisaran 18.100-18.200-an, dengan proyeksi akhir 2026 pada 18.100-18.500 dan risiko menembus 19.000 pada 2027.
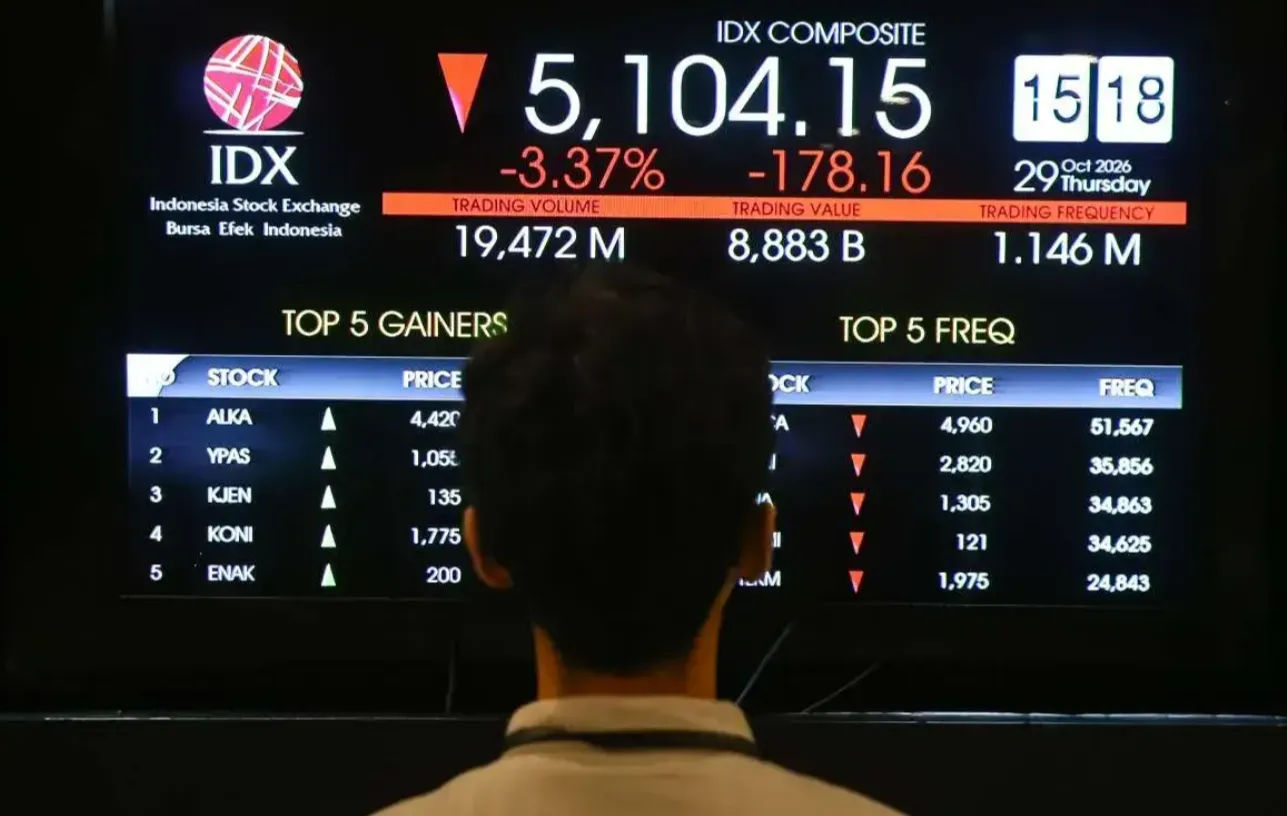
Pasar keuangan pun tidak tenang. Isu downgrade MSCI dari emerging market ke standalone market memicu panic selling terbesar sejak 1998 di bursa. Outflow asing bisa mencapai triliunan rupiah. Beban refinancing utang global pasca-pandemi masih menekan banyak negara. Transisi energi hijau mendorong harga nikel, tembaga, dan lithium, sehingga biaya produksi naik. Bagi investor ritel, disiplin memilah instrumen lewat panduan mengenali kesalahan umum saham menjadi bekal penting agar tidak ikut arus kepanikan.
Struktur Domestik yang Belum Rampung
Tekanan eksternal bertemu dengan pekerjaan rumah lama. Kualitas pekerjaan rendah, informalitas tinggi, dan pengangguran muda sekitar 17 persen membatasi daya serap tenaga kerja. Kelas menengah menyusut sekitar 19 persen dari puncak. Produktivitas tenaga kerja rendah, ketergantungan komoditas kuat, dan tax ratio hanya 10-12 persen PDB. Tom Lembong memperkirakan peluang krisis dalam 6-12 bulan di atas 50 persen. Dewan Ekonomi Nasional mengingatkan empat guncangan simultan. Ekonom BCA memetakan risiko masuk zona merah pada semester II 2026: pasokan longgar, likuiditas ketat. Peningkatan kapasitas lewat menggali potensi produktivitas kerja bukan lagi pelengkap, melainkan kebutuhan bertahan.
Dampak ke Rumah Tangga dan UMKM
Pertumbuhan di bawah potensi membuat penciptaan lapangan kerja sulit hingga awal 2027. Survei LPEM UI memberi sinyal serupa. Daya beli kelas menengah ke bawah tergerus. Inflasi memang dijaga pada target 2-3 persen, tetapi risiko food dan energy tetap membayangi. BI Rate cenderung bertahan tinggi atau naik ke 6 persen. Fiskal tertekan subsidi energi dan belanja prioritas. Rumah tangga menghadapi biaya hidup tinggi di tengah pertumbuhan lambat, sebuah kondisi stagflasi ringan. UMKM dan sektor padat karya paling rentan.
Pasar Kerja, Kredit, dan Sentimen Investor
Di sektor keuangan, volatilitas bursa dan nilai tukar menaikkan biaya pinjaman. Sentimen investor asing melemah jika isu tata kelola pasar modal tidak selesai. Kredit konsumtif berbunga mengambang menjadi jebakan saat suku bunga bertahan tinggi. Perbankan akan lebih selektif. Dunia usaha perlu menjaga cash flow ketat, menunda ekspansi berisiko, dan merapikan efisiensi operasional. Peluang tetap ada: konsumsi domestik kuat, surplus perdagangan di beberapa periode, dan diversifikasi relatif lebih baik dibanding Argentina, Turki, atau Pakistan. Potensi AI diperkirakan menyumbang ratusan miliar dolar AS hingga 2030 jika infrastruktur dan talenta didorong.
Strategi Bertahan yang Bisa Dijalankan
Rumah tangga disarankan menyiapkan dana darurat 6-12 bulan, mengurangi utang konsumtif berbunga mengambang, dan meningkatkan keterampilan digital, AI, serta otomasi. Diversifikasi aset ke emas dan SBN membantu meredam guncangan. UMKM perlu menahan ekspansi agresif, memperkuat modal kerja, dan menghitung ulang biaya produksi. Pemerintah menghadapi ujian lebih berat: reformasi struktural pada produktivitas, formalisasi kerja, dan tata kelola pasar modal; pengelolaan fiskal hati-hati; penguatan cadangan devisa; percepatan hilirisasi; serta diversifikasi ekspor non-komoditas. Tanpa itu, proyeksi 5 persen hanya cukup bertahan, bukan melompat.
Pantau terus dinamika harga minyak, sinyal MSCI, arah BI Rate, dan realisasi belanja pemerintah di okeviral.com. Mulai dari berita ekonomi harian, lalu bandingkan proyeksi lembaga internasional dengan kondisi lapangan. Pembaca yang ingin menjaga portofolio dan rencana usaha bisa menjadikan kanal ini sebagai radar harian.